22/10/2026 | 07:00
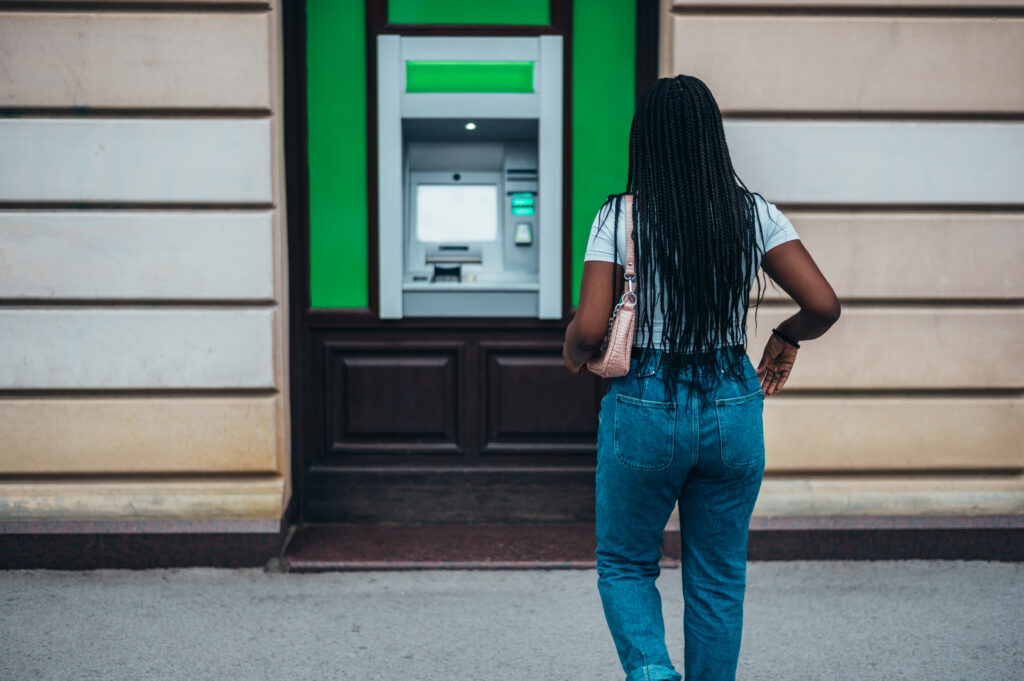
Com s’expressa el racisme en l’accés al finançament? El seu caràcter estructural fa que moltes persones migrants i racialitzades es trobin amb barreres molt abans de sol·licitar un préstec, fins i tot en un tràmit tan bàsic com obrir un compte bancari. La situació administrativa, les desigualtats patrimonials, la manca d’historial financer o el reconeixement escàs de les seves trajectòries econòmiques en condicionen les oportunitats. Les finances ètiques ja impulsen alternatives per transformar aquesta realitat, però avançar cap a una economia justa exigeix més que facilitar l’accés als recursos: cal qüestionar els criteris que determinen quins projectes es consideren viables i construir unes finances antiracistes, feministes i interculturals amb les comunitats migrants i racialitzades, no només per a elles, reconeixent-les com a subjectes de drets, amb poder d’agència i de transformació social.
Quan l’exclusió financera comença abans de demanar un préstec
Quan parlem d’exclusió financera, l’imaginari europeu dominant pensa en la denegació d’un crèdit. Però què passa quan ampliem la mirada i posem el focus en les persones i els projectes que ni tan sols arriben a presentar una sol·licitud? La diagnosi participativa Teixir lloc en les finances ètiques de l’ESS, elaborada per l’associació MigrESS per encàrrec del Grup de Treball de Finançament i Inversió de l’Estratègia ESSBCN2030, que es presentarà el 28 d’octubre a Bloc4BCN, identifica barreres que apareixen abans d’accedir als instruments de finançament: dificultats per obrir comptes bancaris, manca de garanties, requisits documentals, burocràcia, llenguatge tècnic i reconeixement institucional escàs.
Sense un compte bancari pot resultar difícil acreditar ingressos i construir un historial financer
La situació administrativa és especialment determinant. Sense un compte bancari pot resultar difícil acreditar ingressos i construir un historial financer; sense aquest historial, s’acumulen els obstacles per accedir al crèdit. L’exclusió es converteix així en un cercle que es retroalimenta. Aquestes barreres no afecten tothom de la mateixa manera. El racisme estructural, les desigualtats de classe i el masclisme condicionen les oportunitats d’accedir a una feina estable, acumular patrimoni o disposar de xarxes de suport econòmic.
Per a moltes dones migrants i racialitzades, aquestes dificultats s’interseccionen amb la situació de precarietat laboral, la distribució desigual de les cures i les responsabilitats familiars transnacionals. El problema, per tant, no és només que determinades persones tinguin més dificultats per complir els requisits financers, sinó que aquests requisits, tot i presentar-se com a neutrals, reprodueixen desigualtats des del punt de partida.
Qui defineix la viabilitat d’un projecte?
Unes de les qüestions més interessants que planteja la diagnosi de MigrESS és què entenem per projecte “finançable”. A Catalunya, entitats com Coop57 i Fiare Banca Etica han contribuït a finançar projectes cooperatius, socials i ambientals que prioritzen l’impacte col·lectiu. Però compartir principis transformadors no elimina automàticament les desigualtats d’accés. Les finances ètiques també operen dins de marcs normatius i han de gestionar riscos i garantir la sostenibilitat dels recursos que administren.
Estem valorant realment la viabilitat dels projectes o majoritàriament la seva capacitat d’adaptar-se a un model financer determinat?
Habitualment, les entitats financeres valoren el capital inicial, les garanties patrimonials, els balanços, l’historial creditici, etc. Són elements importants per gestionar responsablement els recursos, però no són els únics indicadors possibles de viabilitat. Molts projectes impulsats per persones migrants i racialitzades disposen d’experiència organitzativa, xarxes comunitàries, coneixement del territori i capacitat per generar un impacte social significatiu. Tanmateix, aquests actius no sempre encaixen en els criteris habituals d’avaluació financera. Això és especialment rellevant en iniciatives vinculades a les cures, l’habitatge, l’autoocupació, l’alimentació o el suport comunitari, en què el valor social pot ser molt elevat, però els processos de consolidació econòmica requereixen temps i recursos.
Les preguntes són inevitables: estem valorant realment la viabilitat dels projectes o majoritàriament la seva capacitat d’adaptar-se a un model financer determinat? Qui defineix què és el risc? Quines formes de confiança i de solvència es consideren legítimes? Aquestes preguntes són especialment rellevants des d’una perspectiva antiracista i feminista, perquè ens obliguen a reconèixer que les decisions financeres no es produeixen al marge de les desigualtats socials.
Les comunitats migrants ja construeixen alternatives financeres
Una mirada antiracista també exigeix abandonar els discursos que presenten les persones migrants únicament des de les mancances o la vulnerabilitat. Les comunitats migrants ja desenvolupen formes pròpies d’organització econòmica: xarxes de suport mutu, estalvi col·lectiu, fons solidaris, garanties comunitàries i mecanismes de cooperació que permeten sostenir famílies, activitats econòmiques i projectes col·lectius.
Existeixen coneixements econòmics i formes d’organització no hegemòniques, que poden enriquir les finances ètiques
A Catalunya, l’experiència d’ACAF/Winkomun mostra el potencial de les comunitats autofinançades, que mobilitzen estalvis i faciliten petits préstecs a partir de la confiança, la reciprocitat i la responsabilitat compartida. La confiança comunitària esdevé així una infraestructura econòmica que no depèn exclusivament de les garanties patrimonials individuals. També destaca CoopHalal, una experiència de finances cooperatives islàmiques que incorpora fórmules de finançament sense interessos i amb garanties socials. Aquesta proposta evidencia que la inclusió financera també ha de reconèixer la diversitat cultural i religiosa, i que no totes les persones entenen el crèdit, el risc o el deute des del mateix paradigma. La cooperativa Kondiaronk, per la seva banda, aporta una mirada transnacional. Les remeses que envien moltes persones migrants no són només transferències de diners: formen part de xarxes de cures, responsabilitats familiars i sosteniment comunitari que travessen fronteres.
Pensar-les des de l’economia solidària obre possibilitats per explorar instruments de redistribució, d’estalvi col·lectiu i d’inversió comunitària. Reconèixer-les no significa traslladar a les persones més vulnerabilitzades la responsabilitat de resoldre les desigualtats estructurals. Significa assumir que existeixen coneixements econòmics i formes d’organització no hegemòniques, que poden enriquir i transformar les finances ètiques.
Construir finances amb les comunitats, no només per a elles. Avançar cap a unes finances ètiques antiracistes exigeix revisar els criteris de finançament, facilitar garanties compartides, desenvolupar instruments flexibles i reforçar l’acompanyament abans de la sol·licitud. També implica reconèixer necessitats que sovint queden fora de les prioritats financeres, com l’habitatge, les cures, la regularització administrativa, les remeses o la consolidació de projectes comunitaris.
Però el canvi més profund té a veure amb la distribució del poder
No n’hi ha prou a dissenyar productes per a persones migrants i racialitzades si aquestes continuen absents dels espais on es decideixen les prioritats, les condicions d’accés i els criteris de viabilitat. Cal incorporar les seves organitzacions i experiències als espais de governança, reconèixer-ne els coneixements i establir processos que respectin l’autonomia de les iniciatives comunitàries.
Les administracions públiques han de garantir els drets bancaris, impulsar instruments de garantia i facilitar recursos per consolidar aquestes iniciatives. La banca convencional ha d’assumir la seva responsabilitat en la prevenció de l’exclusió i la discriminació financera. I les finances ètiques, precisament per la seva vocació transformadora, tenen l’oportunitat d’anar més enllà dels instruments existents i revisar també les seves pròpies pràctiques.
Avançar cap a unes finances ètiques antiracistes implica passar de la inclusió a la cocreació
Aquesta és una qüestió de justícia global. Les desigualtats en l’accés als recursos no es poden desvincular de les relacions històriques i econòmiques que concentren la riquesa i el poder en determinats territoris i grups socials. Una mirada descolonial ens convida a qüestionar aquestes jerarquies i a reconèixer les economies que les comunitats migrants ja sostenen, aquí i als seus territoris d’origen.
Avançar cap a unes finances ètiques antiracistes implica, en definitiva, passar de la inclusió a la cocreació. No es tracta únicament de facilitar que més persones accedeixin als instruments existents, sinó de transformar-los reconeixent la diversitat de coneixements, d’experiències i de necessitats que ja conviuen a la nostra societat. Perquè unes finances realment transformadores no només han de preguntar-se a qui financen, sinó també qui decideix, quines economies reconeixen i quines desigualtats contribueixen a superar.
FETS és una associació que, des del 1999, promou les finances ètiques i solidàries.
Arç Cooperativa és una corredoria d'assegurances amb més de 40 anys d'experiència especialitzada en el sector de l'economia social i solidària, el món associatiu i les energies renovables.
Aquest contingut compta amb el suport de l'Ajuntament de Barcelona.