21/10/2026 | 07:00
Una colla de diables, una promoció d’habitatge cooperatiu, una comunitat energètica i la compra d’un espai cooperatiu poden semblar projectes sense gaires coses en comú; però tots han necessitat, en algun moment, algú que els prestés diners, els avalés o els assegurés. Abans d’iniciar una activitat, posar plaques solars, construir habitatges o recuperar un espai per a ús col·lectiu, han hagut de trobar qui estigués disposat a finançar-ho, és a dir, a posar-hi recursos perquè poguessin néixer i tirar endavant.
Aquest és també un primer filtre. Les entitats financeres valoren les operacions a partir de criteris com la capacitat de retorn, les garanties disponibles o la situació econòmica del projecte. Però algunes iniciatives de l’economia social i solidària tenen característiques que no sempre encaixen bé en aquests paràmetres: propietat col·lectiva, governança democràtica, retorns a llarg termini o activitats en què el benefici econòmic no és l’únic objectiu.
Les finances ètiques incorporen també altres elements a aquesta anàlisi, com l’impacte social, la necessitat territorial, la sostenibilitat o la utilitat pública. Això no elimina el risc financer, però sí que amplia els criteris amb què s’avalua la viabilitat d’un projecte i la possibilitat de finançar-lo.
Les finances ètiques van finançar més de 10.500 projectes en un any
Segons el Baròmetre de les Finances Ètiques 2026, de FETS, amb dades del 2025, les entitats de finances ètiques que operen a l’Estat espanyol van gestionar 2.408 milions d’euros d’estalvi i van concedir més de 1.850 milions d’euros en préstecs a 10.861 projectes. L’habitatge va concentrar el 28,1% del finançament; el sector social, el 25,9%; el medi ambient i la transició energètica, el 19,7%, i la cultura, el 12,1%.
Les finances ètiques van concedir més de 1.850 milions en préstecs durant el 2025 a tot l’Estat espanyol
Però és en les operacions concretes on es veu què significa aquesta manera d’entendre el finançament: aconseguir una hipoteca adaptada a una propietat col·lectiva, avançar els diners d’una subvenció, comprar conjuntament un edifici o trobar una assegurança que assumeixi els riscos d’un correfoc.
Habitatge cooperatiu: com es finança una propietat col·lectiva?
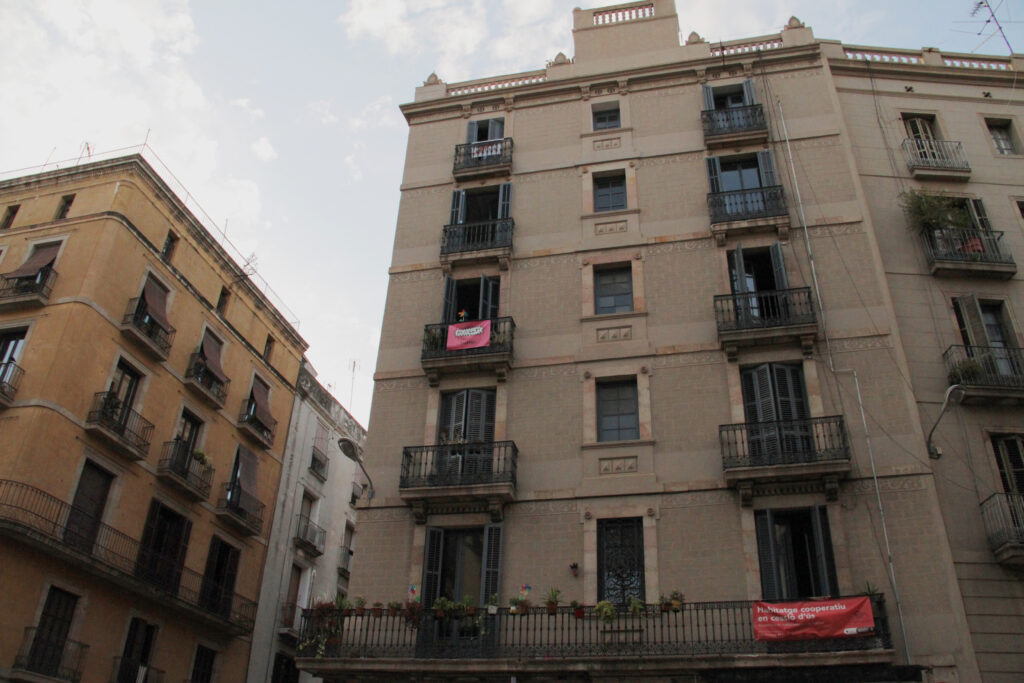
En l’habitatge cooperatiu, el repte principal és adaptar el finançament hipotecari a una propietat que és col·lectiva. En una promoció d’habitatge cooperatiu, el finançament a llarg termini passa principalment per un préstec hipotecari que demana la mateixa cooperativa, que és la propietària dels habitatges. Segons David Guàrdia, responsable econòmic de Sostre Cívic, aquest préstec es pot obtenir de la banca cooperativa, de la banca convencional o de la banca pública, com l’Institut Català de Finances (ICF), i habitualment es planteja a 30 anys. A aquesta via s’hi sumen altres recursos, com les aportacions de capital social de les persones sòcies i les subvencions públiques.
Però aquesta estructura també genera dificultats d’accés al crèdit convencional: segons Guàrdia, “finançar un projecte democràtic és el que més costa encaixar amb la banca convencional”. El problema es concreta sobretot en les condicions del préstec: una hipoteca per a una persona física pot arribar a cobrir una part elevada de la inversió i tenir terminis llargs, mentre que la banca convencional tendeix a aplicar al projecte cooperatiu criteris més propers al finançament empresarial, amb percentatges de finançament menors i terminis més curts. Per això, Guàrdia assenyala la necessitat de combinar diferents fonts de finançament i disposar també de garanties addicionals.
David Guàrdia (Sostre Cívic): “Finançar un projecte democràtic és el que més costa encaixar amb la banca convencional”
Aquest obstacle es veu en el paper clau que van haver de tenir les finances ètiques en els primers projectes de la cooperativa. Quan cap entitat financera (tampoc la banca pública) no s’hi atrevia, Coop57 va finançar Princesa 49 (a Ciutat Vella), el primer projecte d’habitatge cooperatiu en cessió d’ús sobre sòl públic a Barcelona. Més endavant, per tirar endavant promocions com Cirerers (a Nou Barris) o La Balma (al Poblenou), Fiare Banca Ètica va assumir el risc de finançar més del 80% de la inversió a 30 anys, destinant-hi en aquell moment més del 10% de tot el seu crèdit a l’Estat espanyol. Va ser precisament aquesta aposta inicial de les finances ètiques la que va demostrar la viabilitat del model i va obrir la porta perquè posteriorment la banca pública, com l’ICF, s’incorporés a finançar de manera habitual l’habitatge cooperatiu.
Com es finança una comunitat energètica abans que arribin les subvencions?
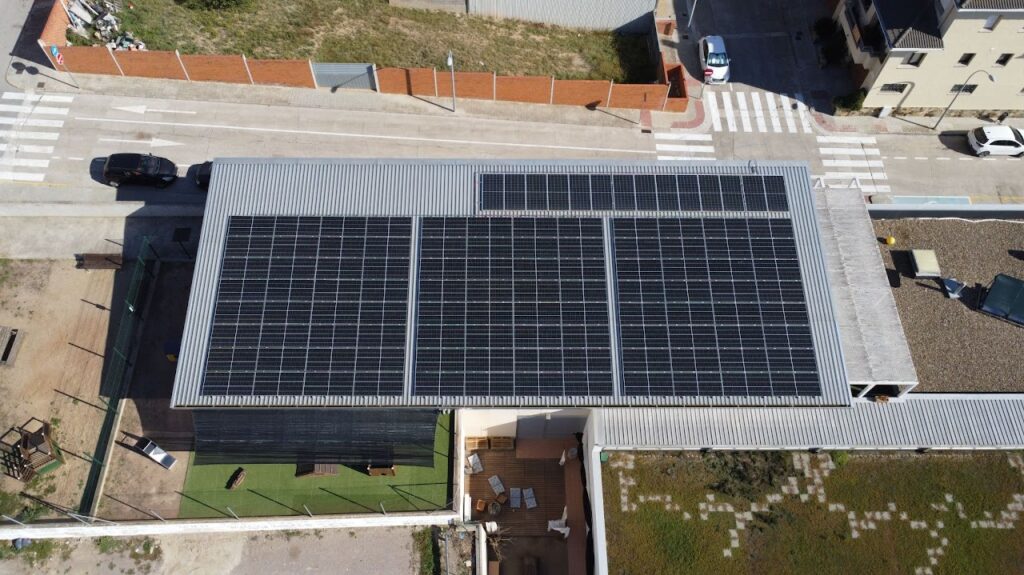
Si en l’habitatge el problema és adaptar el crèdit a una propietat col·lectiva, en una comunitat energètica el repte pot aparèixer molt abans: tenir els diners per començar quan les subvencions encara no han arribat. Balenyà Sostenible va néixer com una comunitat energètica impulsada per veïns del poble que es van organitzar per crear una cooperativa. El projecte tenia un pressupost inicial d’uns 540.000 euros, explica Ramon Roig, un dels fundadors del projecte, i va obtenir una subvenció de l’Institut per a la Diversificació i l’Estalvi de l’Energia (IDAE), que en cobria el 60%; però encara calia trobar finançament per assumir la part no subvencionada, avançar els diners de l’ajut fins que es pogués cobrar i fer front a l’IVA de la inversió. La comunitat, que havia començat amb només 3.000 euros de capital, va recórrer a Coop57, que li va concedir tres préstecs per cobrir aquestes diferents necessitats.
Balenyà Sostenible va recórrer a Coop57 per finançar les subvencions que encara no els havien arribat per a la comunitat energètica
“Cap entitat de finançament convencional ens hauria donat aquest finançament, sense cap mena de dubte”, assegura Roig. L’altra opció que havien valorat era emetre títols participatius perquè hi invertissin persones del poble, però això implicava traslladar a la ciutadania el risc d’un projecte que encara no sabien si arribaria a tirar endavant. També van plantejar que les persones usuàries compressin directament els quilowatts de les instal·lacions, però era una fórmula que els generava reticències, perquè podia deixar fora les famílies amb menys capacitat d’inversió i perquè bona part de les instal·lacions se situen en teulades públiques. Finalment, el projecte va tirar endavant amb el finançament esmentat i actualment compta amb sis instal·lacions en funcionament repartides pel poble i un vehicle d’ús compartit.

Comprar edificis per treure’ls del mercat especulatiu
En altres casos, la dificultat no és avançar una subvenció, sinó assumir conjuntament una operació d’una envergadura que cap projecte no podria afrontar de la mateixa manera tot sol. És el cas de la compra d’uns baixos al carrer de Trafalgar de Barcelona per part de quatre cooperatives: Sostre Cívic, Arç Cooperativa, Som Connexió i CRÍTIC. L’operació, amb una inversió global de 4,5 milions d’euros, obliga a coordinar quatre realitats econòmiques diferents, amb balanços, capacitat d’endeutament i possibilitats de finançament diferents. A més, cal actuar amb rapidesa: en una zona cèntrica de Barcelona, els immobles tenen una gran demanda i poden tornar fàcilment al circuit especulatiu si la compra s’allarga. Per fer possible l’operació, les cooperatives hi aporten fons propis —Sostre Cívic, Arç i Som Connexió, un 30% cadascuna, i CRÍTIC, un 10%— i compten amb el suport conjunt de dues entitats de finances ètiques, Fiare i Coop57.
Alfonso Bolado (Arç): “El finançament ètic posa en primer lloc els aspectes socials, polítics i col·lectius dels projectes”
Alfonso B. Bolado, coordinador executiu d’Arç, explica que en operacions d’aquest tipus la complexitat augmenta perquè cal valorar diversos riscos alhora i fer encaixar les necessitats de tots els projectes implicats. És precisament aquí on, segons Bolado, les finances ètiques poden marcar la diferència: “La mirada del finançament ètic és en primer lloc posar en valor els aspectes socials, polítics i col·lectius dels projectes, i després els tècnics”. En el cas de Trafalgar, aquesta mirada ha permès articular una operació conjunta per mantenir l’immoble en mans cooperatives i fora de la lògica especulativa. Bolado defensa que disposar de patrimoni propi no només dona més estabilitat a les cooperatives que hi participen, sinó que també pot generar una base comuna que faciliti en el futur l’impuls d’altres projectes més petits.
Com s’assegura un correfoc?
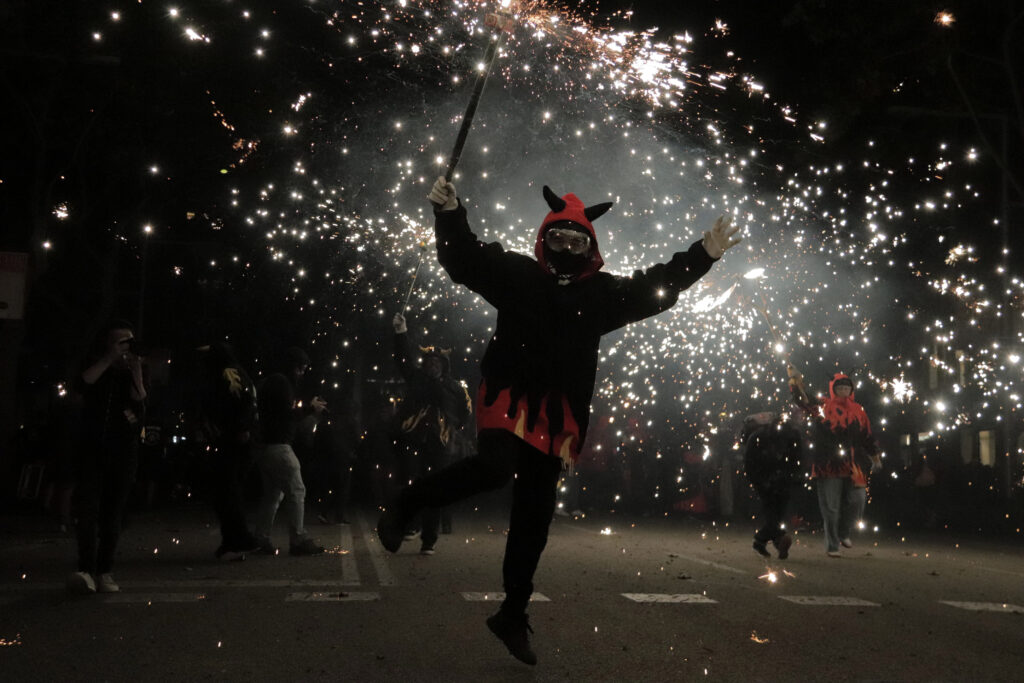
No tots els obstacles tenen a veure amb el fet d’aconseguir un préstec. De vegades, el que falta és qui estigui disposat a assegurar l’activitat. En la cultura popular, trobar una assegurança que assumeixi els riscos específics de l’activitat pot ser una condició imprescindible perquè aquesta es pugui fer. “Ens podem trobar que el correfoc de la Mercè no es pot fer perquè les entitats no estan assegurades”, resumeix Mateu Tres, president de l’Agrupació del Bestiari Festiu i Popular de Catalunya. L’obstacle principal apareix especialment quan hi intervenen artificis pirotècnics, un tipus de risc que moltes companyies convencionals no acostumen a voler assumir. L’Agrupació del Bestiari agrupa unes 340 entitats, més de la meitat de les quals estan actualment cobertes per una pòlissa col·lectiva gestionada a través d’Arç Cooperativa, corredoria d’assegurances ètiques registrada al Segell EthSI.
Aquesta fórmula permet concentrar les necessitats de centenars d’entitats i mantenir unes condicions econòmiques assumibles: segons Tres, contractar una assegurança individual podria situar el cost “d’un 30-40% per sobre” del de la pòlissa col·lectiva. La cobertura ha de permetre assegurar tant els riscos vinculats a la pirotècnia com la resta de les activitats de les entitats i adaptar-se a les seves necessitats. En aquest procés, Arç Cooperativa actua com a mediadora entre l’Agrupació i la companyia asseguradora: “Nosaltres aportem la part tècnica del que sabem, i ells aporten la part tècnica del món de les assegurances”. La necessitat d’aquesta fórmula col·lectiva ha crescut, explica Tres, perquè en l’última dècada han anat desapareixent companyies disposades a assegurar aquestes activitats.
Les decisions financeres no són neutres: condicionen quins projectes poden néixer, consolidar-se o continuar existint. Darrere d’uns habitatges cooperatius, unes plaques solars, un edifici que deixa de formar part del mercat especulatiu o un correfoc que pot continuar celebrant-se hi ha també una decisió sobre què es considera finançable i quin risc s’està disposat a assumir. Les finances ètiques parteixen precisament d’aquesta idea: decidir on van els diners és també decidir quines activitats i quin model econòmic es vol sostenir.
FETS és una associació que, des del 1999, promou les finances ètiques i solidàries.
Arç Cooperativa és una corredoria d'assegurances amb més de 40 anys d'experiència especialitzada en el sector de l'economia social i solidària, el món associatiu i les energies renovables.
Aquest contingut compta amb el suport de l'Ajuntament de Barcelona.